

Tribune d’opinion — Retraite, emploi des seniors et transmission des savoir-faire
Une réforme aux conséquences potentiellement considérables, deux décrets publiés au Journal officiel et une entrée en application dès le 1er janvier 2027. Pourtant, combien de futurs retraités connaissent réellement les nouvelles règles du cumul emploi-retraite ? Et pourquoi ceux qui prendront leur retraite en 2027 seront-ils traités différemment de ceux qui la perçoivent déjà ?
Temps de lecture estimé : 8 minutes
Une réforme passée presque inaperçue
C’est peut-être l’un des aspects les plus préoccupants de cette réforme : son manque de visibilité dans le débat public.
La modification du cumul emploi-retraite a été inscrite dans l’article 102 de la loi de financement de la Sécurité sociale pour 2026, promulguée le 30 décembre 2025.
Deux décrets d’application, les n° 2026-1016 et 2026-1017 du 2 novembre 2026, publiés au Journal officiel le 3 novembre, sont venus préciser les nouvelles modalités.
Il ne s’agit donc pas d’une réforme créée par simple décret, mais bien d’une modification législative dont les conséquences pratiques viennent d’être précisées par voie réglementaire.
Pourtant, cette évolution majeure semble avoir bénéficié d’une attention médiatique bien limitée au regard de ses conséquences possibles.
Certes, une information officielle a été publiée sur Service-Public dès mai 2026, puis actualisée en novembre. Mais combien de salariés, d’artisans, d’indépendants ou de futurs retraités ont réellement été informés de ce changement ?
Combien savent qu’ils pourraient désormais perdre une partie de leur pension s’ils décident de continuer à travailler ?
Une réforme de cette importance ne mériterait-elle pas une véritable campagne nationale d’information, plutôt qu’une simple publication dans les textes officiels et sur les sites administratifs ?
J’ai personnellement le sentiment que cette réforme est passée presque « sous le tapis », sans que ses conséquences concrètes aient été suffisamment expliquées aux principaux intéressés.
Une date qui crée deux catégories de retraités
Il existe un aspect particulièrement surprenant dans cette réforme.
Les nouvelles règles s’appliqueront aux personnes dont la première pension de retraite prendra effet à compter du 1er janvier 2027.
En revanche, les personnes ayant déjà liquidé leur première pension avant cette date continueront à relever des anciennes règles.
Prenons deux personnes exerçant exactement le même métier, ayant cotisé pendant une durée comparable et souhaitant poursuivre leur activité professionnelle.
La première a liquidé sa retraite en décembre 2026.
La seconde la liquidera en janvier 2027.
À quelques semaines d’intervalle, elles pourront se retrouver soumises à des règles de cumul très différentes.
La première conservera les dispositions antérieures, qui peuvent permettre un cumul intégral sous certaines conditions.
La seconde sera soumise au nouveau dispositif, potentiellement beaucoup plus restrictif.
Comment expliquer qu’une simple différence de date puisse entraîner des conséquences financières aussi importantes ?
Il s’agit certes d’une disposition transitoire destinée à préserver les situations déjà établies. Mais elle crée aussi une différence de traitement entre des retraités dont les parcours professionnels peuvent être parfaitement comparables.
Et cette disparité mérite, à mon sens, un véritable débat.
La retraite : un droit acquis après des décennies de travail
La retraite n’est pas un cadeau de l’État.
Elle représente un droit construit au fil d’une carrière professionnelle, grâce aux cotisations versées pendant parfois plus de quarante années.
Certes, notre système français repose sur la solidarité entre les générations et non sur une épargne individuelle.
Mais cela ne change rien au principe fondamental : une personne qui a rempli les conditions pour obtenir sa retraite peut légitimement considérer qu’elle a acquis le droit de percevoir sa pension.
Alors pourquoi faudrait-il réduire cette pension au seul motif qu’elle souhaite poursuivre une activité professionnelle ?
À partir de 2027, pour les nouveaux retraités concernés, les règles deviennent particulièrement restrictives.
Avant l’âge légal ordinaire de départ, les revenus professionnels pourront entraîner une réduction de pension dès le premier euro, avec un mécanisme limitant cette réduction.
Entre l’âge légal et 67 ans, les revenus d’activité dépassant 7 000 € brut par an entraîneront une réduction de pension égale à 50 % du dépassement.
À partir de 67 ans, le cumul intégral restera possible.
Des exceptions sont prévues pour certaines activités et situations particulières.
Mais le principe général pose une question essentielle :
Pourquoi le fait de continuer à travailler devrait-il remettre en cause une partie du revenu de retraite auquel on a acquis des droits ?
Travailler à la retraite : pas seulement une question d’argent
Il existe une idée reçue selon laquelle les retraités qui continuent à travailler le feraient uniquement pour améliorer leur niveau de vie.
La réalité est beaucoup plus nuancée.
Certains poursuivent leur activité par nécessité financière, parce que leur pension ne suffit pas à couvrir leurs dépenses.
D’autres continuent tout simplement parce qu’ils aiment leur métier, parce qu’ils ne se sentent pas prêts à arrêter, parce qu’ils souhaitent conserver une vie sociale et professionnelle.
Et bien souvent, ces deux motivations se rejoignent.
Pourquoi faudrait-il décourager ces personnes ?
Un retraité qui continue à travailler participe encore à l’économie. Il produit des richesses, apporte son expérience, paie des cotisations et contribue aux recettes publiques.
Son activité ne devrait-elle pas être considérée comme une richesse pour la société plutôt que comme une situation à pénaliser ?
Les capitaines de bateaux de croisière : un exemple révélateur
Prenons un exemple concret, celui de la navigation fluviale et des bateaux de croisière.
Dans ce secteur, certains capitaines ont atteint l’âge de la retraite, mais continuent à naviguer.
Pas nécessairement parce qu’ils ont besoin d’argent.
Ils continuent parce qu’ils aiment leur métier, leur bateau, la navigation et cette vie professionnelle à laquelle ils ont consacré tant d’années.
Mais il existe également une autre réalité : certaines compagnies de croisières fluviales rencontrent des difficultés pour recruter suffisamment de capitaines qualifiés.
Ces professionnels expérimentés représentent donc une ressource particulièrement précieuse.
Ils connaissent les voies navigables, les contraintes de navigation, les manœuvres délicates et les responsabilités liées au transport de passagers.
Leur expérience ne se remplace pas du jour au lendemain.
Que se passera-t-il si, demain, de nouveaux retraités estiment que continuer à naviguer n’est plus suffisamment intéressant financièrement ?
Certains pourraient tout simplement décider de rester chez eux et de profiter pleinement de leur retraite.
Ce serait leur droit le plus strict.
Mais les compagnies pourraient alors perdre des professionnels expérimentés, aggravant des difficultés de recrutement déjà constatées sur le terrain.
À vouloir limiter le cumul des pensions et des revenus, ne risque-t-on pas de priver certaines entreprises des compétences dont elles ont précisément besoin ?
Il faut toutefois rappeler que la réforme prévoit des possibilités de dérogation pour certaines professions confrontées à des difficultés de recrutement. Leur application effective aux capitaines de navigation fluviale devra être vérifiée.
Par ailleurs, les capitaines ayant déjà liquidé leur retraite avant 2027 conserveront les anciennes règles. Le risque concerne donc principalement les futurs retraités susceptibles de prendre leur relais.
Et demain, combien d’autres professions concernées ?
L’exemple des capitaines n’est probablement pas isolé.
On peut s’interroger sur les conséquences possibles dans de nombreux secteurs : artisans, techniciens spécialisés, métiers du transport, professions médicales, consultants, enseignants ou encore artistes.
Dans tous ces domaines, l’expérience professionnelle représente un capital considérable.
Un professionnel de 65 ans possède parfois quarante années de connaissances pratiques, de savoir-faire et de relations humaines.
Il peut également jouer un rôle essentiel dans la transmission des compétences aux jeunes générations.
Si la poursuite de son activité entraîne une réduction importante de sa pension, il pourrait préférer cesser définitivement de travailler.
Ce choix individuel serait parfaitement compréhensible.
Mais collectivement, ne risquerions-nous pas d’y perdre davantage que nous n’y gagnerions ?
Une contradiction avec la volonté de maintenir les seniors dans l’emploi
Depuis plusieurs années, les pouvoirs publics affichent la volonté de favoriser l’emploi des seniors et de prolonger les carrières professionnelles.
Dans le même temps, cette réforme rend financièrement moins avantageuse la poursuite d’une activité après la liquidation de la retraite, pour une partie des futurs retraités.
On peut comprendre la volonté de maîtriser les dépenses du système de retraite et d’éviter certains effets d’aubaine.
Mais encore faut-il mesurer les conséquences économiques de ces décisions.
Si des retraités cessent leur activité, les entreprises peuvent perdre des compétences, tandis que les recettes liées à leur travail diminuent également.
La question mérite donc d’être posée : les économies réalisées sur les pensions compenseront-elles les éventuelles pertes d’activité et de cotisations ?
À ce jour, il serait prématuré d’affirmer que cette réforme entraînera massivement des départs. Mais le risque existe et mérite d’être étudié sérieusement.
Pourquoi attendre 67 ans ?
Un autre point interpelle.
À partir de 67 ans, le cumul intégral de la pension et des revenus professionnels restera autorisé dans les conditions prévues par la réglementation.
Mais pourquoi un retraité de 64, 65 ou 66 ans, ayant validé tous ses droits, devrait-il subir une réduction de pension alors qu’un retraité de 67 ans pourra travailler librement ?
La différence de traitement repose sur un critère d’âge, indépendamment du fait que l’intéressé ait déjà accompli une carrière complète.
Cette distinction peut sembler particulièrement difficile à comprendre pour ceux qui ont commencé à travailler jeunes.
Quand cette réforme devient une question personnelle
Je ne parle pas uniquement de situations que j’observe autour de moi. Je suis moi-même directement concerné.
Reconnu en situation de handicap par la MDPH, avec un taux d’incapacité supérieur à 80 %, je suis atteint d’une maladie auto-immune évolutive entraînant plusieurs pathologies.
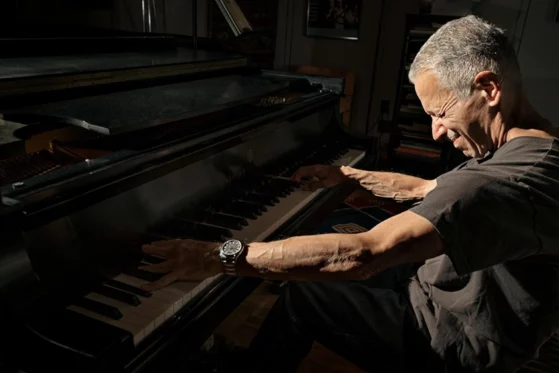
Malgré les douleurs, les contraintes physiques et les difficultés quotidiennes, je continue à exercer mon métier de pianiste et de musicien professionnel.
Je travaille sous le statut de micro-entrepreneur, en déclarant mes prestations musicales en bénéfices non commerciaux (BNC). Je me produis notamment à bord de bateaux de croisière.
En septembre 2027, j’aurai 62 ans et j’envisage de faire valoir mes droits à une retraite à taux plein, sous réserve de leur confirmation par ma caisse de retraite.
Mais cette réforme m’amène aujourd’hui à me poser une question que je n’aurais jamais imaginé devoir me poser pour des raisons financières :
Dois-je continuer à exercer le métier que j’aime ou dois-je arrêter ?
Je ne demande aucun privilège.
Je souhaite simplement pouvoir bénéficier des droits à la retraite acquis au cours de ma carrière, tout en conservant la liberté de poursuivre mon activité artistique aussi longtemps que ma santé me le permettra.
Il existe des dérogations pour certaines activités artistiques, dont l’application à ma situation personnelle reste à confirmer.
Mais le simple fait de devoir envisager d’arrêter une activité que je continue à exercer malgré mon handicap illustre, à mes yeux, les interrogations que cette réforme fait naître.
La musique n’est pas seulement mon métier. Elle est une passion qui m’accompagne depuis l’enfance et une part essentielle de ma vie.
Pourquoi devrais-je être placé devant le choix de renoncer à cette passion ou de subir une éventuelle diminution de ma pension ?
Conclusion : laisser le choix à ceux qui ont travaillé toute leur vie
Personne ne devrait être obligé de travailler après sa retraite.
Mais personne ne devrait non plus être financièrement découragé de poursuivre une activité qu’il aime, alors qu’il a rempli toutes les conditions pour percevoir sa pension.
La retraite devrait être le moment où chacun retrouve sa liberté de choix.
Celle de s’arrêter, de voyager, de profiter de sa famille.
Mais aussi celle de continuer à exercer son métier, de transmettre son expérience ou de rester actif aussi longtemps qu’il le souhaite.
Une société qui manque de compétences peut-elle réellement se permettre de décourager ceux qui souhaitent encore les mettre à son service ?
La réforme de 2027 pose cette question essentielle.
Et au-delà des chiffres et des économies budgétaires espérées, il serait souhaitable que le débat prenne davantage en considération les femmes et les hommes qui, après une vie entière de travail, souhaitent simplement conserver la liberté de continuer.
Il serait également souhaitable que les pouvoirs publics expliquent clairement cette réforme à tous les futurs retraités, afin que chacun puisse prendre ses décisions en connaissance de cause.
Car une réforme qui touche à des droits construits pendant toute une carrière ne devrait jamais laisser les principaux intéressés découvrir ses conséquences au dernier moment.
Tribune d’opinion — Novembre 2026
Note : les nouvelles règles concernent, sous réserve des exceptions légales, les personnes dont la première pension de retraite prend effet à compter du 1er janvier 2027. Les personnes ayant liquidé leur première pension auparavant conservent les règles antérieures. Certaines activités professionnelles peuvent bénéficier de dérogations.
Références officielles
- Loi n° 2025-1403 du 30 décembre 2025 de financement de la Sécurité sociale pour 2026, article 102.
- Décret n° 2026-1016 du 2 novembre 2026 relatif au cumul emploi-retraite.
- Décret n° 2026-1017 du 2 novembre 2026 relatif au cumul emploi-retraite.
- Service-Public : « Des nouvelles règles pour le cumul emploi-retraite à partir de 2027 », publié le 22 mai 2026 et actualisé le 10 novembre 2026.